很多人对“在上海交社保”这件事,心里都藏着一笔账。
账面上,是每个月扣掉的养老保险;账外,是那句没说出口的盼头:等我老了,哪怕不在上海住了,也能按月领到一份钱,回老家把日子稳稳当当过下去。
可问题也最现实——同样是交满15年,在上海退休,2026年到底能领多少?值不值?
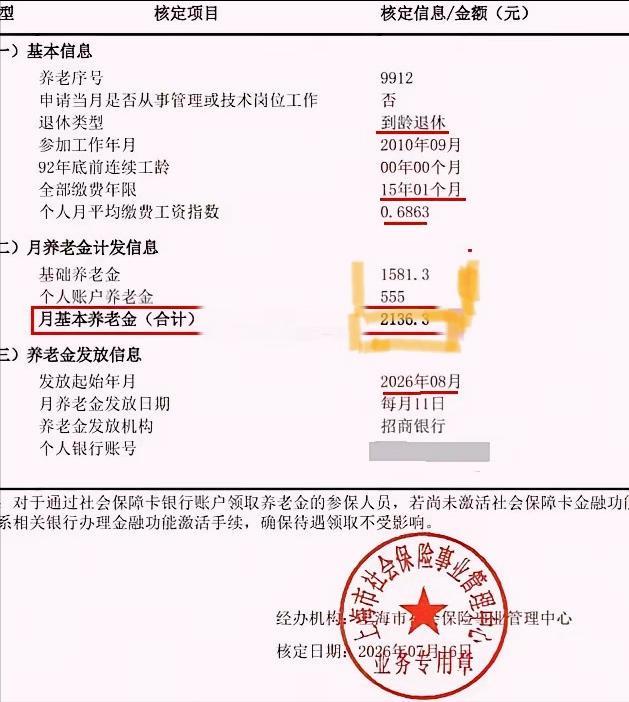
最近就有一位在上海办理退休的养老金核定表,给了我们一个非常直观的答案:月养老金2136.3元。
这不是估算,是已经办完退休、已经核定出来的数字。它背后,是一大批外地来沪务工者,真实而共同的选择。
先把这份“2136元”拆清楚:两项构成,干干净净
这位退休人员的参保时间是2010年9月,到2026年8月在上海办理退休。累计缴费年限:15年1个月;平均缴费指数:0.6863。
养老金核定表显示:养老金只有两项——基础养老金:1581.3元/月;个人账户养老金:555元/月;合计:2136.3元/月。
很多人看到这里会愣一下:只交了15年出头,一个月就两千多?
是的,而且这份核定表虽然“简单”,缺少出生年月、退休年龄、个人账户计发月数、养老金计发基数等细节,但有一个关键信息足够说明问题——缴费年限只有15年1个月,刚刚跨过最低缴费年限门槛。
换句话说,这不是“交得多、交得久”的高养老金样本,而是最典型、最普遍的那类:差不多时间来上海、差不多年龄开始缴、差不多就为了把退休资格拿到手。
为什么很多外地人在上海“只交15年”?不是不想,是现实不允许
你问一个外地来沪打工的人,谁不想多交几年、多领一点?
可真相往往是:能把15年交满,就已经不容易了。
原因很简单——出来打工时的年龄偏大。
有些人二十来岁就进城,但也有相当一部分人,是三十多、四十多才出来的。上有老下有小,家里缺钱,才硬着头皮去大城市闯一闯。
到了法定退休年龄,时间就卡得死死的:你来得晚,能缴费的窗口期就短;你工作不稳定,缴费还可能断断续续;你要养家,很多时候只能按最低或较低档缴费。
所以,很多人的目标很明确:先把最低缴费年限凑够,拿到退休“门槛”,再谈后面的事。
15年,对于他们来说,不是“最低”,而是“刚好够得着”。
“每缴一年单价超过100元”:2136元,其实不算低
这份核定表有个很容易被忽略的点:缴费15年1个月,养老金2136.3元。
如果粗略一算,每缴费一年折算出来的养老金“单价”超过100元。对一个平均缴费指数0.6863的人来说,这个水平并不差。
尤其是把它放到全国范围对比,就更直观了。
同样的条件——缴费年限差不多、缴费指数差不多、也是刚过门槛退休——如果换到中西部地区办理退休,每月养老金大概就是1500元左右。
也就是说,同样是“交满15年达到退休资格”,在上海退休和在一些中西部地区退休,月养老金可能差出六七百元,甚至更多。
这就是为什么很多外地务工者哪怕不打算在上海养老,也愿意咬牙把养老保险缴在上海——因为它最终会变成一份更稳定、也更体面的晚年现金流。
真正的选择题:留在上海养老,还是回老家把日子过“宽”?
2136元在上海够不够花?
如果你要在上海租房、看病、吃饭、日常开销都按城市生活来,答案通常是:紧。
但问题是,很多外地人从一开始就没把“在上海养老”当作目标。
他们的路线是这样的:
在上海打工 → 在上海缴养老保险 → 在上海办理退休 → 回老家生活
你看上去像是“离开上海”,但实际上是在用上海的制度收益,去托住自己在老家的生活。
这就变成了另一种算法:2136元放在农村,会发生什么?
回乡生活的画面感,才是这份养老金真正的“含金量”
很多城里人很难理解:两千多块钱,在农村能有什么意义?
可如果你在农村生活过,就知道它的分量不是“钱多钱少”,而是“每个月准时到账”。
它意味着什么?
意味着你不用再担心“哪天没活干就没收入”;意味着你能把日子安排得更从容;意味着你对孩子开口要钱的次数会少很多,腰杆也会更直一些。
想象一下那种生活节奏:
早上起来,先把院子扫一遍,烧壶水泡茶;地里种点粮食和蔬菜,够一家人吃,还能给亲戚邻居送点;养几只鸡鸭,逢年过节杀一只,桌上就热闹。有时候去镇上赶集,买点肉、米、油,钱够用也不心疼;医疗有报销,日常有养老金兜底,大病再靠孩子一起想办法。
你会发现,两千多块钱在上海只是“一个月的开销”,但回到老家,它更像是“一个月的底气”。
日子未必富裕,却很稳;生活未必光鲜,却踏实。
外地人最关心的,不是“领多少”,而是这三件事
看到2136元这个数字,很多人会问:那我也交15年,我能不能也领这么多?
必须说清楚:养老金是综合计算结果,个人情况不同,结果也会不同。缴费指数、个人账户积累、缴费基数、计发规则等都会影响最终金额。
但外地务工者真正要抓住的,往往不是精确到个位数的预测,而是这三个方向的判断:
1)你能不能把最低缴费年限稳稳缴满。很多人就是差在“断缴”“少缴”,最后临退休才发现不够年限,手忙脚乱。
2)你的缴费指数大概在哪个水平。缴费指数越高,基础养老金往往越高。不是说一定要高,而是你得知道自己大概处在什么区间,心里有数。
3)你未来更可能在哪里生活。如果你大概率回乡,那就用“农村生活成本”来评估养老金的意义;如果你更可能留在大城市,那就要提前考虑住房、医疗、照护等更硬的成本压力。同一份养老金,在不同生活场景里,价值完全不一样。
写在最后:2136元不只是一个数字,是一种“晚年确定性”
在上海打工15年,能有每月两千多元养老金,很多人会说“也算知足了”。这句话听上去轻,却是把漂泊、吃苦、加班、节省、忍耐都压在了里面。
它不豪华,但很踏实;它不让你富起来,但能让你不至于慌。更重要的是——它代表一种确定性:不管你人在上海还是回到老家,这笔钱都会按月到账,像一根绳子,把你晚年的生活稳稳牵住。
大时代资本提示:文章来自网络,不代表本站观点。
相关文章
沪深京行情 实时轮播
热点资讯